Kuasa Wajib Pajak Harus Jelas, Konsultan, Fiskus dan WP Jangan Beda Pemahaman
Selasa, 01-09-2026 - 22:29:09 WIB
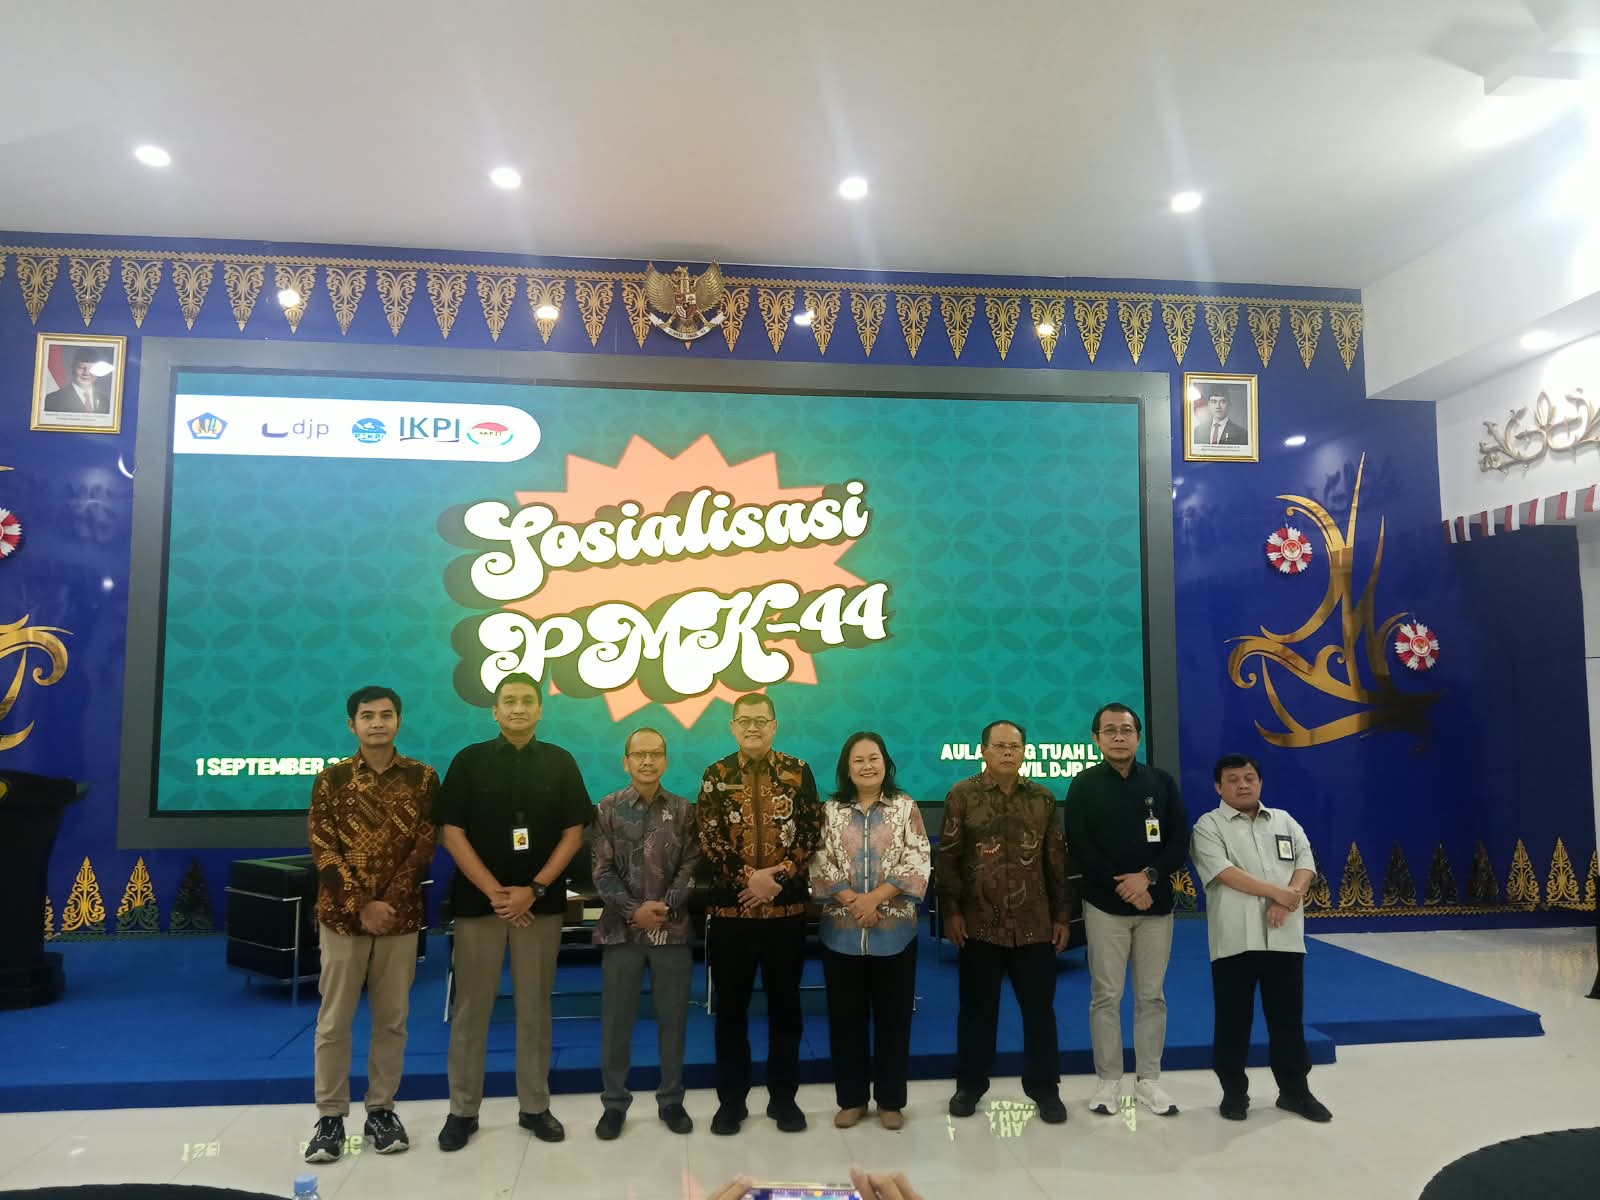 |
| Credit foto: CeriaTV |
RIAUBERKABAR.COM, PEKANBARU - Persoalan kuasa wajib pajak tidak cukup hanya dipahami oleh konsultan pajak. Wajib pajak dan fiskus juga harus memiliki pemahaman yang sama mengenai siapa yang diberi kuasa, apa perannya, serta batas kewenangan yang dimiliki.
Ketua Perkumpulan Pengacara dan Konsultan Pajak Indonesia (P3KPI), Halim Hasibuan, mengatakan kesamaan pemahaman tersebut penting agar pelaksanaan kuasa wajib pajak tidak menimbulkan persoalan di kemudian hari.
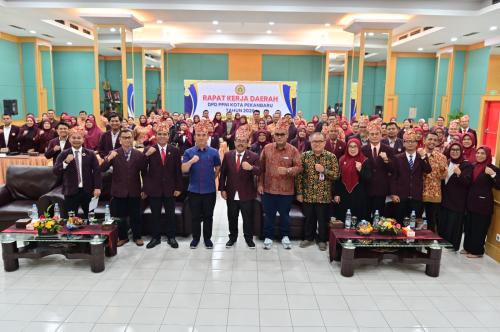
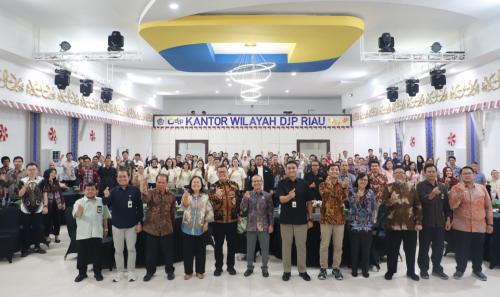
Hal tersebut disampaikan Halim saat diwawancarai usai mengikuti sosialisasi PMK Nomor 44 Tahun 2026 di Aula Kanwil DJP Riau, Selasa (1/9/2026). Sosialisasi tersebut digelar bersama IKPI Pekanbaru, P3KPI dan AKP2I dengan melibatkan para wajib pajak, praktisi, akademisi serta konsultan pajak.
"Sebenarnya itu kan baru pertama sosialisasi. Nanti dengan sosialisasi ini kita harapkan kepada wajib pajak dan anggota bisa memahami lebih mendalam tentang pemahaman mengenai kuasa terhadap wajib pajak," kata Halim.
Menurutnya, kuasa wajib pajak memiliki ketentuan mengenai syarat, kompetensi dan pelaksanaan tugas ketika seseorang diberi kewenangan untuk mengurus urusan perpajakan suatu perusahaan atau wajib pajak.
PMK 44 Tahun 2026 memang mengatur bahwa penunjukan kuasa dilakukan melalui Surat Kuasa Khusus. Surat tersebut harus memuat antara lain identitas pemberi dan penerima kuasa, status penerima kuasa, kewajiban perpajakan tertentu yang dikuasakan serta masa berlaku kuasa.
Aturan tersebut juga membatasi ruang gerak penerima kuasa. Satu Surat Kuasa Khusus berlaku untuk satu orang kuasa dan kewajiban perpajakan tertentu yang tercantum dalam surat tersebut. Kuasa yang diterima juga tidak dapat dilimpahkan kepada orang lain.
Kegiatan tersebut menghadirkan empat fungsional penyuluh Kanwil DJP Riau sebagai narasumber, yakni Tri Rizki M, Gusfahmi, Wisnu P.A, dan Puja Aldila. Kepala Kanwil DJP Riau, JFR Hermiana, mengatakan sosialisasi dilakukan untuk membangun pengetahuan yang sama antara DJP dan para pemangku kepentingan, terutama konsultan serta pihak yang nantinya mewakili wajib pajak, sehingga komunikasi dan pemenuhan hak wajib pajak dapat berjalan sesuai ketentuan. (Ivn)
Komentar Anda :